La volatilidad del oro negro
(IberoPress Reporters, Especial)
La industria petrolera global entre la contención de la OPEP+, el auge de la oferta no-OPEP y la desaceleración del consumo asiático
GINEBRA / LONDRES – 6 de octubre de 2026 — El mercado petrolero internacional atraviesa un punto de inflexión estructural determinado por la divergencia entre la oferta emergente de América, la estricta disciplina operativa de la OPEP+ y una moderación sostenida en el crecimiento de la demanda de crudo en los principales centros industriales, con China a la cabeza.
1. Diagnóstico de mercado: El pulso entre oferta y demanda
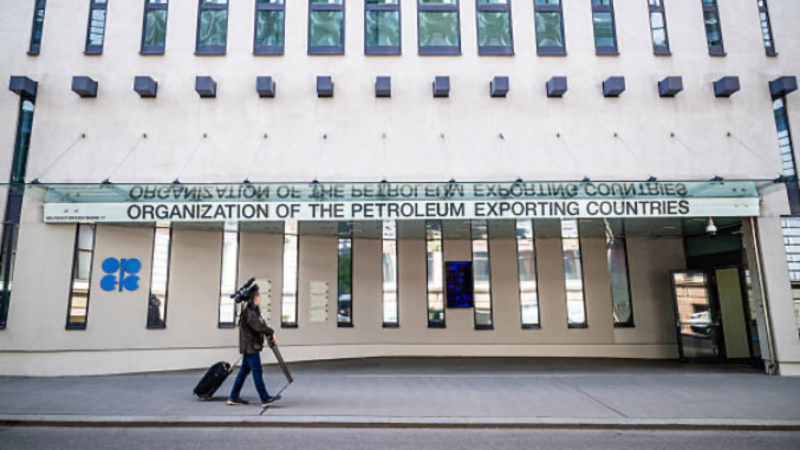
Las cotizaciones internacionales del crudo —con el barril de Brent oscilando en una banda de consolidación tras meses de volatilidad geopolítica— reflejan un mercado en tensión. La alianza OPEP+ ha mantenido una estrategia orientada a calibrar sus recortes voluntarios para evitar la sobreoferta, en un contexto donde productores ajenos al bloque, particularmente Estados Unidos, Guyana y Brasil, han aportado volúmenes récord que compensan gran parte de los ajustes del cartel tradicional.
Paralelamente, los análisis de la Agencia Internacional de Energía (AIE) y la OPEP continúan marcando visiones contrastadas sobre el ritmo de absorción mundial: mientras la OPEP anticipa una demanda sostenida en economías emergentes, los organismos energéticos multilaterales advierten sobre el impacto de la electrificación del parque vehicular y una menor intensidad energética en el sector manufacturero chino, factores que erosionan el crecimiento de los combustibles fósiles para transporte.
2. Análisis interpretativo: ¿Hacia una reconfiguración geoeconómica?
Detrás de las cifras operativas subyacen tres variables estratégicas que están redefiniendo el negocio del hidrocarburo a escala global:
La fragmentación de los flujos comerciales: Las sanciones multilaterales y las tensiones en rutas marítimas clave han institucionalizado un mercado a dos velocidades, donde los crudos pesados y medianos encuentran mercados cautivos con descuentos estructurados, forzando a las refinerías occidentales y asiáticas a reconfigurar sus dietas de procesamiento.
El dilema de la inversión upstream: Las grandes multinacionales (majors) y las empresas petroleras estatales (NOCs) priorizan la disciplina de capital y el retorno a accionistas antes que el gasto expansivo en exploración de alto riesgo, concentrando los presupuestos en desarrollos de ciclo corto (shale) y activos costa afuera de bajo costo de extracción por barril (offshore deepwater).
Transición fragmentada vs. seguridad de suministro: Si bien los compromisos climáticos exigen un descenso paulatino en el uso de combustibles fósiles, la volatilidad geopolítica y las crisis de confiabilidad eléctrica han devuelto a la seguridad de suministro el primer lugar de la agenda política, prolongando la relevancia del gas natural y el petróleo como activos de amortiguación durante la próxima década.
3. Perspectivas operativas
El balance hacia el cierre del año estará condicionado por la capacidad de absorción de inventarios comerciales y las decisiones de cuotas de producción en las cumbres ministeriales de fin de trimestre. De no mediar eventos disruptivos en los principales corredores logísticos, el consenso analítico prevé que la capacidad ociosa de producción actuará como techo frente a subidas descontroladas de precios, consolidando un ciclo de márgenes ajustados para el sector de refinación.